
导读: 别光炒币,数字货币应用商机藏在支付和结算里我做了八年支付产品,现在专注数字货币落地。说句实在话,数字货币应用商机不在炒币和二级市场,而在钱怎么转、账怎么对、款怎么到。切到合规稳定币结算通道后T+0到账,费率压到0.东南亚、中东的中小贸易商需求密集,支付服务商拿到牌照、接上本地钱包就是现成营收。...
别光炒币,数字货币应用商机藏在支付和结算里
我做了八年支付产品,现在专注数字货币落地。说句实在话,数字货币应用商机不在炒币和二级市场,而在"钱怎么转、账怎么对、款怎么到"。我跑了六十多家中小商户,真正愿意为结算通道掏钱的,都是被手续费和到账时效逼到墙角的企业。
跨境贸易最先跑通。深圳一家LED出口厂数字货币应用商机,每月跟越南、印尼客户走传统电汇,两天到账,费率吃掉1.5%的利润。切到合规稳定币结算通道后T+0到账,费率压到0.3%以内。东南亚、中东的中小贸易商需求密集别光炒币,数字货币应用商机藏在支付和结算里,支付服务商拿到牌照、接上本地钱包就是现成营收。
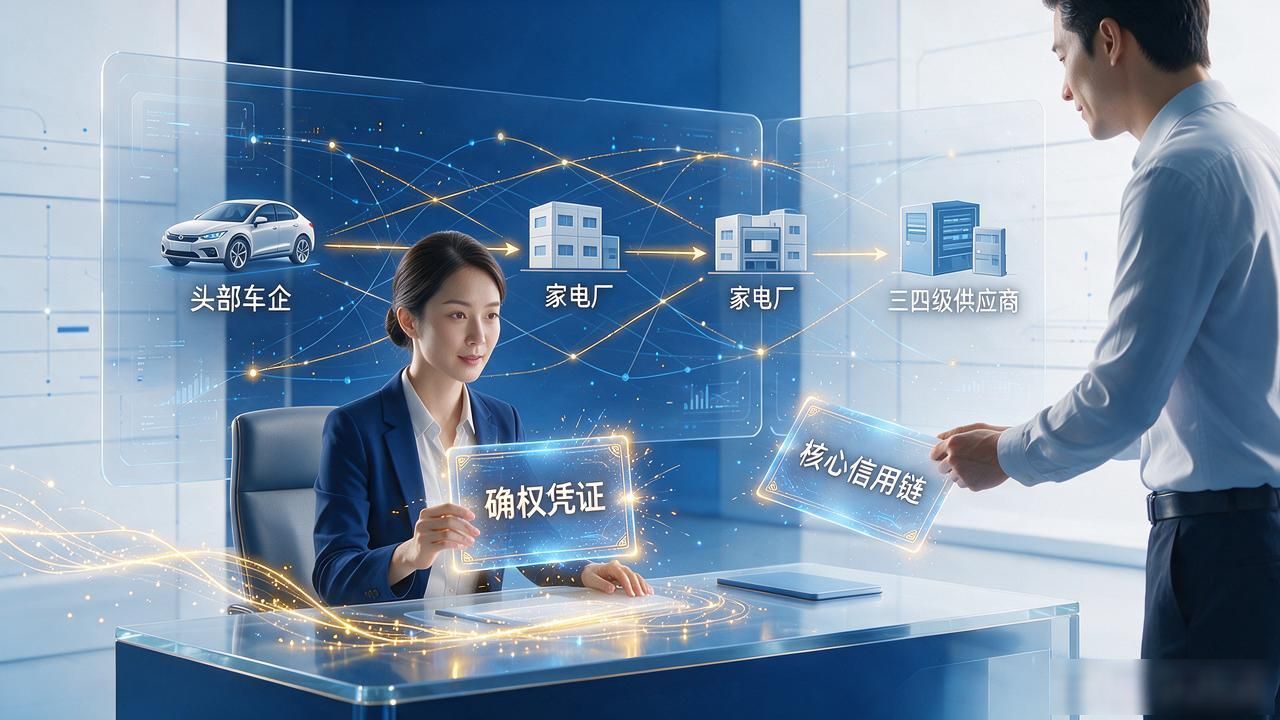
供应链金融是条暗线。头部车企、家电厂把核心信用拆成链上确权凭证,三四级供应商拿着凭证找银行贴现,不用再垫资等九十几天。对中小银行来说获客成本极低——客户带着资产上门,风控摊在链上,账也干净。
零售端落地要过"适老化"这道坎。社区生鲜店、连锁药房接数字人民币收款码,硬件几乎零成本,真正卡点在收银员培训和顾客习惯迁移。我接触的一家两百余家门店的连锁药房,用了将近五个月才让七成店员不再拒收数字人民币。
合规红线比想象中密。稳定币发行要看金融牌照,跨境数据出境要走安全评估,链上存证在各地法院的认定口径也不一样。别一上来就谈"去中介",先把监管框架吃透,才能把商机变成能收钱的合同,而不是一张罚单。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://www.taishanchilinyu.cn/bgbn/531.html